


Hướng Dẫn Kê Khai Thuế Cho Dự Án Đầu Tư
Hướng dẫn kê khai thuế cho dự án đầu tư trên phần mềm HTKK mới nhất hiện nay
Hồ sơ khai thuế GTGT của dự án đầu tư (tờ khai thuế mẫu 02/GTGT) bao gồm:
+ Tờ khai thuế GTGT dành cho dự án đầu tư – Mẫu 02/GTGT
+ Các tài liệu giải trình kèm theo (nếu có)
Trước khi làm tờ khai thuế cho dự án đầu tư các bạn cần tải phần mềm HTKK mới nhất hiện nay về là HTKK 4.0.8 mời tải: HTKK 4.0.8
Điều kiện để được kê khai thuế đầu tư – tờ khai thuế mẫu 02/GTGT
– Doanh nghiệp nộp thuế GTGT theo phương pháp khấu trừ
– Dự án đầu tư được cơ quan có thẩm quyền phê duyệt theo quy định của pháp luật về đầu tư. Trường hợp dự án đầu tư không thuộc đối tượng được phê duyệt theo quy định của pháp luật về đầu tư thì phải có phương án đầu tư được người có thẩm quyền ra quyết định đầu tư phê duyệt (Theo khoản 12, Điều 1 thông tư 26/2015/TT-BTC)
Có thể bạn chưa biết:
- Cách kê khai thuế GTGT trên phần mềm HTKK
- Hồ sơ hoàn thuế GTGT đối với dự án đầu tư
- Dịch vụ hoàn thuế GTGT
Dưới đây Kế Toán Minh Việt sẽ hướng dẫn cách kê khai thuế GTGT cho dự án đầu tư như sau:
B1: Các bạn đăng nhập vào phần mềm HTKK
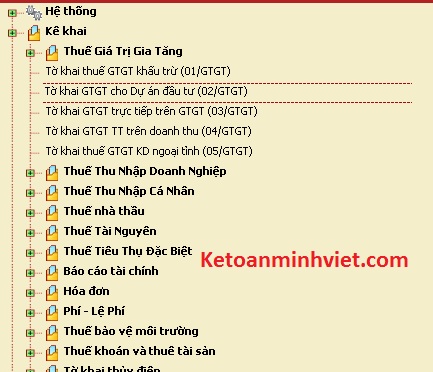
B2: – Trong mục “Kê khai/ Thuế GTGT” chọn “02GTGT Tờ khai GTGT cho Dự án đầu tư”
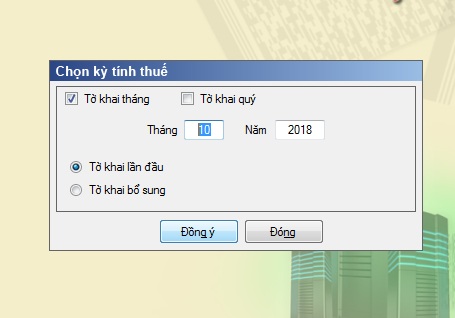
Chọn thời gian kê khai
+ Chọn “tháng”: nếu kê khai thuế GTGT theo tháng
+ Chọn “quý” nếu kê khai thuế GTGT theo quý
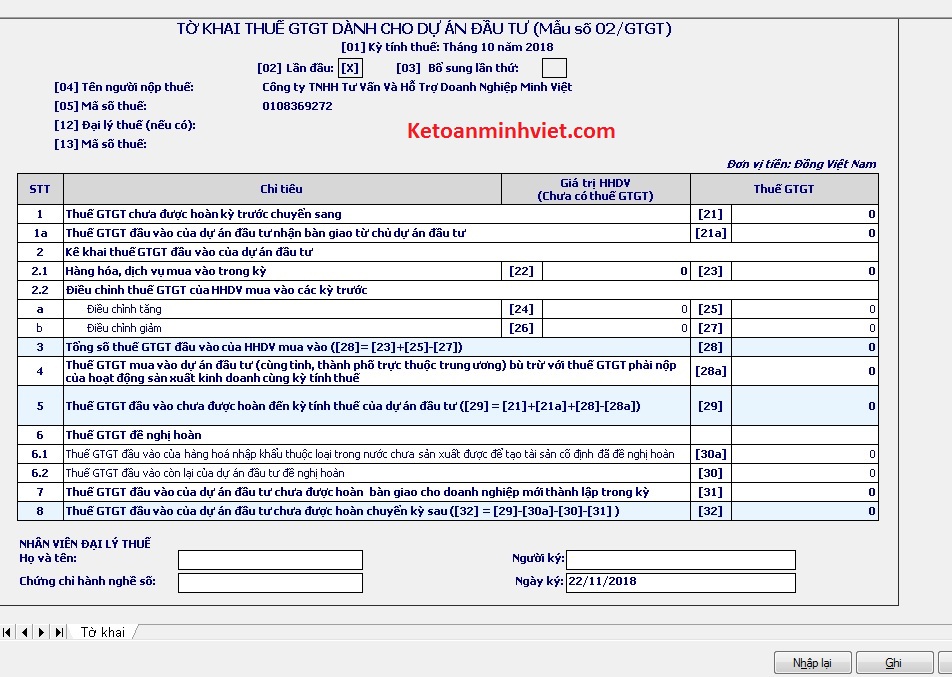
Hướng dẫn kê khai thuế cho dự án đầu tư như sau:
– Chỉ tiêu [21] “Thuế GTGT chưa được hoàn kỳ trước chuyển sang”:
Nhập số liệu trên chỉ tiêu [32] của kỳ tính thuế liền trước đó
– Chỉ tiêu [22] “Hàng hóa dịch vụ mua vào trong kỳ”:
Nhập tổng giá trị hàng hóa, dịch vụ mua vào
– Chỉ tiêu [23] “Thuế GTGT của hàng hóa, dịch vụ mua vào trong kỳ”:
Nhập tổng tiền thuế đầu vào của hàng hóa, dịch vụ mua vào
– Chỉ tiêu [24], [25], [26], [27]:
Nhập số liệu điều chỉnh tăng, giảm giá trị, thuế GTGT của hàng hóa, dịch vụ mua vào dành cho dự án đầu tư của các kỳ tính thuế trước. Trường hợp này có kèm theo biên bản giải trình 01/KHBS
– Chỉ tiêu [28] “Tổng số thuế GTGT của HHDV mua vào” [28] = [23] + [25] – [27]
– Chỉ tiêu [28a] “Thuế GTGT mua vào của dự án đầu tư (cùng tỉnh thành phố trực thuộc trung ương) bù trừ với thuế GTGT phải nộp của hoạt động sản xuất kinh doanh cùng kỳ tính thuế”
+ Chỉ tiêu [28a] được nhập và đưa lên chỉ tiêu [40b] của tờ khai 01/GTGT
+ Số liệu ghi vào chỉ tiêu này được so sánh đối chiếu với chỉ tiêu [40a] của tờ khai 01/GTGT và chỉ tiêu [28] của tờ khai 02/GTGT
- Nếu [28] > [40a] thì [28a] = [40a]
- Nếu [28] < [40a] thì [28a] = [28]
– Chỉ tiêu [29] “Thuế GTGT chưa được hoàn đến kỳ kê khai của dự án đầu tư” [29] = [21] + [28] – [28a]
– Chỉ tiêu [30] “Số thuế GTGT của dự án đầu tư đề nghị hoàn trong kỳ”:
+ Chỉ tiêu [29] > 300 triệu đồng
+ Chỉ tiêu [29] < 300 triệu đồng đối với trường hợp dự án đầu tư được 1 năm trở lên
– Chỉ tiêu [31] “Thuế GTGT chưa được hoàn bàn giao cho doanh nghiệp mới thành lập trong kỳ”:
Là số thuế GTGT còn được khấu trừ đến thời điểm bàn giao cho doanh nghiệp mới thành lập nhưng doanh nghiệp chưa lập hồ sơ hoàn thuế
– Chỉ tiêu [32] “Thuế GTGT chưa được hoàn chuyển kỳ sau” [32] = [29] – [30] – [31]
Các bài viết liên quan













